¿Qué es el precio unitario en construcción y cómo se calcula?
En cualquier obra de construcción es necesario conocer cuánto costará ejecutar cada una de las actividades que forman parte del proyecto. Antes de llegar al costo total de una obra, primero se deben analizar conceptos como excavaciones, concreto, acero de refuerzo, muros, pavimentos, instalaciones o cualquier otro trabajo contemplado en el presupuesto.
Para determinar el costo de cada uno de estos conceptos se utiliza el precio unitario en construcción, un elemento fundamental para elaborar presupuestos y controlar los costos de una obra.
Un precio unitario permite conocer cuánto cuesta ejecutar una unidad determinada de trabajo. Por ejemplo, cuánto cuesta realizar un metro cúbico de concreto, un metro cuadrado de muro o un kilogramo de acero de refuerzo. Para obtenerlo correctamente no basta con conocer el precio de los materiales; también es necesario analizar la mano de obra, los rendimientos, la herramienta, el equipo y los demás costos que intervienen en la ejecución del concepto.
Por esta razón, elaborar un precio unitario requiere más que sumar algunos precios. Es necesario estudiar qué recursos se necesitan, cuánto se consume de cada uno, cuál es su costo y bajo qué condiciones se realizará el trabajo.
En este artículo aprenderás qué es un precio unitario en construcción, qué elementos lo componen y cómo se calcula paso a paso. También veremos un ejemplo práctico de análisis de precio unitario, los errores más comunes al elaborarlo y la forma en que estos análisis se relacionan con un presupuesto de obra.
La finalidad es que puedas comprender la lógica detrás de un precio unitario y no solamente aprender una fórmula, sino entender cómo se construye el costo de una actividad de obra desde sus recursos hasta su integración final.
¿Qué es un precio unitario en construcción?
Un precio unitario en construcción es el costo que representa ejecutar una unidad determinada de un concepto de obra, considerando los recursos necesarios para realizar correctamente ese trabajo bajo las condiciones establecidas para el proyecto.
En términos sencillos, el precio unitario responde a una pregunta fundamental dentro de cualquier presupuesto:
¿Cuánto cuesta ejecutar una unidad de este concepto de obra?
La unidad dependerá del tipo de trabajo que se esté analizando. Por ejemplo, una excavación normalmente puede medirse en metros cúbicos, mientras que un muro puede cuantificarse en metros cuadrados y el acero de refuerzo en kilogramos. Por lo tanto, cada concepto tendrá su propia unidad de medición y su correspondiente precio unitario.
| Concepto de Obra | Unidad de medición |
| Excavación en material común | m3 |
| Concreto hidráulico | m3 |
| Acero de refuerzo | kg |
| Muro de block | m2 |
| Colocación de tubería | m |
| Pintura en muros | m2 |
Por ejemplo, si el análisis de un concepto determina que ejecutar un metro cúbico de concreto tiene un precio unitario de $3,500 por m³, significa que cada metro cúbico ejecutado representa ese importe dentro del presupuesto, de acuerdo con las condiciones consideradas en el análisis.
Si el proyecto contempla 50 m³ de ese mismo concepto, el importe correspondiente se obtiene multiplicando el precio unitario por la cantidad de obra.
En este caso, el precio unitario representa el costo de una unidad de trabajo, mientras que el importe representa el costo de ejecutar la cantidad total considerada en el proyecto.
Esta diferencia es importante porque un presupuesto no se construye asignando un precio general a toda la obra. Se integra a partir de diferentes conceptos, y cada uno cuenta con su propio análisis y precio unitario.
Sin embargo, existe un punto que suele generar confusión cuando una persona comienza a trabajar con presupuestos: el precio unitario no es simplemente el precio de los materiales necesarios para realizar el trabajo.
Supongamos que queremos determinar el precio de un metro cuadrado de muro de block. No sería suficiente con conocer cuánto cuesta cada block y multiplicarlo por la cantidad utilizada. También habría que considerar el mortero, el desperdicio de materiales, la mano de obra necesaria para ejecutar el muro, la herramienta utilizada y, dependiendo del esquema de integración, otros costos que forman parte del precio final.
Lo mismo ocurre con prácticamente cualquier concepto de construcción.
Para ejecutar un metro cúbico de concreto, por ejemplo, se necesitan materiales como cemento, agregados y agua; pero también intervienen trabajadores, herramienta, equipo y posiblemente maquinaria. Además, existen costos que no están asociados directamente con un solo material o trabajador, pero que son necesarios para que la obra pueda ejecutarse.
Por eso, un precio unitario debe entenderse como un análisis completo de los recursos necesarios para ejecutar una unidad de trabajo, y no solamente como una suma de precios de materiales.
También es importante entender que un mismo concepto puede tener diferentes precios unitarios dependiendo de las condiciones de la obra.
El precio de los materiales puede cambiar entre regiones, los salarios pueden ser diferentes, una obra puede encontrarse lejos del banco de materiales, las condiciones del terreno pueden modificar los rendimientos y el tipo de maquinaria disponible puede afectar el costo de ejecución.
Incluso el rendimiento de una cuadrilla puede cambiar dependiendo de las características del proyecto.
Por esta razón, copiar directamente un precio unitario utilizado en otra obra no garantiza que el resultado sea correcto. Un análisis debe revisarse y adaptarse a las condiciones reales de ejecución, los precios vigentes y los recursos que realmente se utilizarán.
Esta es precisamente la razón por la que el análisis de precios unitarios tiene tanta importancia dentro de la elaboración de presupuestos: permite pasar de una actividad descrita en un catálogo de conceptos a un costo sustentado en los recursos necesarios para ejecutarla.
En resumen, podemos entender el precio unitario como el costo de ejecutar una unidad de un concepto de obra, considerando los recursos y condiciones que intervienen en su realización.
Pero para saber cómo se obtiene ese valor, primero necesitamos conocer qué elementos se encuentran detrás de ese precio.
Y ese será el siguiente apartado.
¿Qué elementos componen un precio unitario?
Un precio unitario se integra a partir de diferentes recursos y costos que intervienen en la ejecución de un concepto de obra. La composición exacta puede variar dependiendo del tipo de trabajo y del esquema de presupuestación utilizado, pero en términos generales es necesario identificar qué se necesita para ejecutar el concepto, cuánto se utiliza de cada recurso y cuánto cuesta cada uno.
Entre los elementos que normalmente se analizan se encuentran los materiales, la mano de obra, la herramienta, el equipo y la maquinaria. A partir de estos componentes se determina el costo directo de ejecutar el trabajo. Posteriormente, dependiendo de la estructura del presupuesto, pueden incorporarse costos indirectos, financiamiento, utilidad y otros cargos aplicables.
Una manera sencilla de visualizarlo es imaginar que estamos desarmando un concepto de obra para conocer todo lo que existe detrás de una sola unidad.
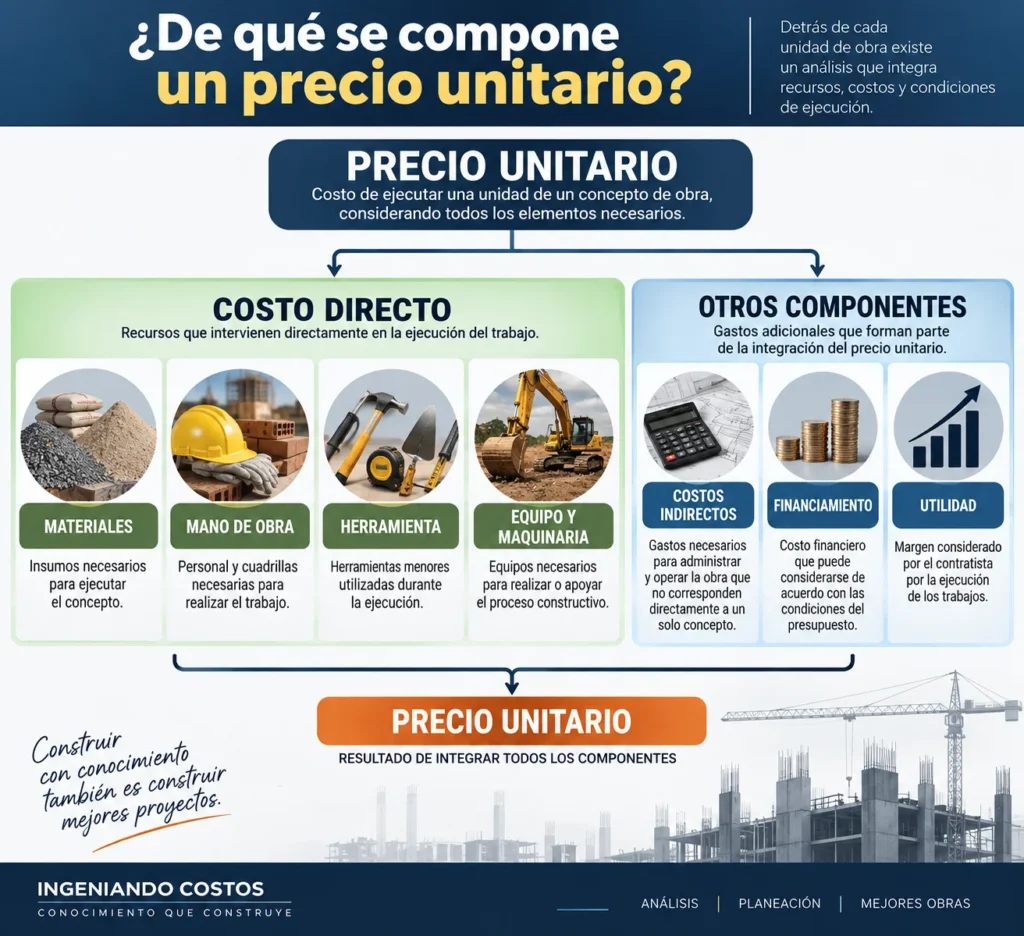
El primer grupo corresponde a los recursos que se necesitan directamente para ejecutar el trabajo. Por ejemplo, para construir un muro de block se requieren los blocks, el mortero y posiblemente otros materiales; también se necesita una cuadrilla de trabajadores que realice la actividad y las herramientas necesarias para llevarla a cabo.
En otros conceptos puede ser indispensable utilizar maquinaria. Una excavación con equipo mecánico, por ejemplo, puede requerir una excavadora y camiones para el movimiento del material. En ese caso, el costo de operación de estos equipos forma parte del análisis correspondiente.
La clave está en identificar correctamente los recursos y determinar cuánto participa cada uno en una unidad del concepto.
Materiales
Los materiales representan todos aquellos insumos que quedan incorporados al trabajo o que son necesarios para ejecutarlo.
En un concepto de concreto pueden encontrarse cemento, arena, grava, agua y otros materiales dependiendo de las características especificadas. En un muro pueden considerarse blocks, mortero y elementos complementarios.
Para cada material se debe determinar su cantidad o consumo por unidad de obra, su unidad de medida y su precio.
Aquí también adquiere importancia el desperdicio. Si para ejecutar un metro cuadrado de determinado trabajo se requieren ciertos materiales, el consumo real puede ser ligeramente superior debido a cortes, sobrantes, pérdidas durante el manejo o condiciones propias del proceso constructivo.
Por eso, utilizar únicamente la cantidad teórica sin analizar el consumo real puede generar un precio unitario que no represente adecuadamente el costo de ejecución.
Mano de obra
La mano de obra representa el costo del personal que participa directamente en la ejecución del concepto.
No se trata únicamente de conocer cuánto gana un trabajador. Es necesario relacionar el costo de la cuadrilla con la cantidad de trabajo que puede ejecutar durante un determinado periodo, es decir, con su rendimiento.
Una cuadrilla puede estar integrada por diferentes categorías de trabajadores dependiendo del concepto: oficiales, ayudantes, operadores u otros especialistas.
Por ejemplo, una cuadrilla encargada de ejecutar un muro puede estar formada por un oficial albañil y uno o más ayudantes. El costo de esa cuadrilla debe relacionarse con la cantidad de metros cuadrados que puede ejecutar bajo las condiciones consideradas.
Este punto es fundamental porque un rendimiento incorrecto puede modificar considerablemente el precio unitario, incluso aunque los salarios y materiales estén perfectamente calculados.
Herramienta, equipo y maquinaria
La herramienta y el equipo también pueden representar un costo dentro del análisis.
Es importante distinguirlos porque no todos los conceptos requieren los mismos recursos. Algunas actividades pueden ejecutarse principalmente con herramienta menor, mientras que otras necesitan equipos especializados o maquinaria pesada.
Por ejemplo, una actividad de albañilería puede requerir herramienta menor, mientras que una excavación puede depender de una excavadora y camiones. En una actividad de pavimentación pueden intervenir equipos especializados cuyo costo tiene una participación mucho mayor dentro del concepto.
La cantidad de equipo necesaria, su rendimiento, horas de utilización y costo de operación deben analizarse de acuerdo con el procedimiento constructivo que se haya considerado.
Una vez identificados estos recursos, se puede comenzar a determinar el costo directo del concepto. Sin embargo, el análisis todavía no termina necesariamente ahí.
Una obra también genera gastos relacionados con su administración, supervisión, instalaciones provisionales, servicios y operación general. Estos gastos no siempre pueden asignarse directamente a un solo concepto, por lo que se consideran dentro de los costos indirectos.
De igual manera, dependiendo del esquema utilizado para integrar el presupuesto, pueden existir componentes adicionales como el financiamiento y la utilidad.
Por eso, cuando hablamos de precio unitario, es importante no confundir los recursos directos que permiten ejecutar físicamente un trabajo con los demás componentes que pueden formar parte de la integración económica del precio.
En los siguientes apartados iremos separando cada uno de estos elementos para entender cómo se calcula realmente cada componente y cómo termina formando el precio unitario final.
¿Cómo se calcula un precio unitario?
Calcular un precio unitario consiste en determinar cuánto cuesta ejecutar una unidad de un concepto de obra a partir de los recursos que participan en su realización.
La clave del análisis está en convertir cada recurso en un costo por unidad de obra.
Por ejemplo, si estamos analizando un concepto expresado en metros cuadrados, todos los recursos deben terminar relacionados con un metro cuadrado de trabajo terminado. Si el concepto se mide en metros cúbicos, el análisis debe determinar cuánto de cada recurso corresponde a un metro cúbico.
Por eso, un análisis de precio unitario puede entenderse como una relación entre tres datos fundamentales:
qué recurso se utiliza, cuánto se necesita y cuánto cuesta.
A partir de ahí se obtiene la participación económica de cada recurso y posteriormente se integran los componentes que correspondan al precio.
Una forma práctica de entenderlo es pensar en un concepto de obra como si lo estuviéramos desarmando pieza por pieza.
Supongamos que tenemos un metro cuadrado de muro de block. El precio que vemos en el presupuesto es solamente el resultado final. Para llegar a él tenemos que descubrir qué hay detrás de ese metro cuadrado:
¿Cuántos blocks se necesitan?
¿Cuánto mortero se consume?
¿Cuánto cuesta esa cantidad de materiales?
¿Qué cuadrilla ejecuta el muro?
¿Cuánto puede producir esa cuadrilla?
¿Qué herramienta utiliza?
¿Se necesita algún equipo adicional?
Cada respuesta aporta una parte del costo.
Esta forma de analizar el concepto es mucho más útil que comenzar directamente con una fórmula, porque permite detectar desde el principio qué información hace falta para que el resultado sea confiable.
| Dato que necesitamos | ¿Para qué sirve? |
|---|---|
| Unidad del concepto | Define qué cantidad de trabajo estamos costeando |
| Recurso | Identifica qué se necesita para ejecutar el trabajo |
| Consumo o rendimiento | Determina cuánto participa ese recurso |
| Precio del recurso | Establece cuánto cuesta cada unidad del recurso |
| Importe | Determina cuánto aporta ese recurso al costo |
La operación básica para obtener la participación de cada recurso es sencilla:
Lo importante no está únicamente en realizar esta multiplicación. La parte verdaderamente importante del análisis está en determinar correctamente el consumo o rendimiento que se utilizará.
Si para un concepto se considera una cantidad de material mayor de la necesaria, el costo aumentará. Si se considera una cantidad menor, el precio quedará subestimado.
Lo mismo ocurre con la productividad de una cuadrilla. Una cuadrilla que aparentemente ejecuta mucho trabajo en una jornada genera un costo por unidad menor que una cuadrilla con un rendimiento más bajo.
Por eso, en un análisis de precios unitarios, la matemática suele ser la parte más sencilla. La dificultad está en obtener datos que representen razonablemente la ejecución del trabajo.
También debemos distinguir entre calcular el costo de los recursos y determinar el precio unitario final.
Primero se analiza cuánto representan los recursos necesarios para ejecutar la unidad de obra. Posteriormente, dependiendo del sistema de integración utilizado, se incorporan los componentes adicionales que correspondan.
Esto significa que no debemos confundir una cifra intermedia del análisis con el precio que finalmente aparecerá en el catálogo de conceptos.
En los siguientes apartados vamos a dejar de hablar de la teoría y vamos a trabajar directamente con los números.
Tomaremos un concepto de obra y veremos cómo se determina el consumo de los materiales, cómo se obtiene la participación de la mano de obra, cómo se incorpora el equipo y cómo cada importe termina formando el costo del concepto.
Ahí es donde realmente se puede entender cómo funciona un análisis de precio unitario.
Ejemplo práctico de análisis de precio unitario
Para entender realmente cómo se calcula un precio unitario, lo mejor es llevar el procedimiento a un caso concreto.
En este ejemplo analizaremos un concepto de concreto hidráulico, expresado en metros cúbicos. La intención es seguir el análisis desde los materiales hasta la obtención del costo directo, observando cómo cada recurso participa en el resultado.
Los valores utilizados son ilustrativos y sirven para explicar el procedimiento. En una obra real, los precios de los materiales, salarios, rendimientos, equipos y demás datos deberán determinarse de acuerdo con las condiciones específicas del proyecto.
Lo importante en este ejercicio no es memorizar los números, sino comprender cómo se obtiene cada dato y cómo se transforma en un importe dentro del análisis.
Concepto: suministro y colocación de concreto hidráulico
Suministro y colocación de concreto hidráulico de resistencia especificada, incluyendo materiales, mano de obra, herramienta y equipo necesarios para su correcta ejecución.
Unidad: m³
Esto significa que nuestro análisis debe determinar cuánto cuesta producir y colocar un metro cúbico de concreto terminado, considerando los recursos contemplados en el alcance del concepto.
Para hacerlo, comenzaremos por establecer los consumos de materiales y posteriormente incorporaremos la mano de obra, herramienta y equipo.
¿Cuánto cuestan los materiales?
Supongamos que, para efectos de este ejercicio, el análisis considera los siguientes consumos por cada metro cúbico de concreto:
- 350 kg de cemento.
- 0.55 m³ de arena.
- 0.75 m³ de grava.
- 0.18 m³ de agua.
Los precios utilizados serán únicamente de referencia para realizar el ejercicio.
| Material | Unidad | Consumo por m³ | Precio | Importe |
|---|---|---|---|---|
| Cemento | kg | 350.00 | $4.50 | $1,575.00 |
| Arena | m³ | 0.55 | $550.00 | $302.50 |
| Grava | m³ | 0.75 | $650.00 | $487.50 |
| Agua | m³ | 0.18 | $35.00 | $6.30 |
| Total materiales | $2,371.30 |
Para obtener cada importe simplemente multiplicamos el consumo considerado por el precio correspondiente.
Por ejemplo, para el cemento:
El mismo procedimiento se aplica a los demás materiales. Al sumar sus importes obtenemos $2,371.30 por metro cúbico como participación de los materiales en este ejemplo.
Aquí podemos observar algo importante: el precio unitario de un material no es lo mismo que su importe dentro del análisis.
El cemento cuesta $4.50 por kilogramo, pero su participación en un metro cúbico de concreto es de $1,575.00 porque se requieren 350 kg para producir la unidad analizada.
Esta diferencia entre precio del recurso, consumo e importe es fundamental para entender cualquier análisis de precios unitarios.
¿Cómo se incorpora la mano de obra?
Ahora debemos determinar cuánto representa la mano de obra necesaria para ejecutar un metro cúbico.
Supongamos que para este ejercicio se considera una cuadrilla integrada por un oficial y dos ayudantes, con un costo conjunto de $900 por jornada.
Si bajo las condiciones consideradas la cuadrilla puede ejecutar aproximadamente 1.06 m³ durante una jornada, entonces el costo de esa jornada debe distribuirse entre la producción obtenida.
La relación sería:
En nuestro ejemplo:
Por lo tanto, la participación de la mano de obra sería aproximadamente de $849.06 por metro cúbico.
Este ejemplo permite ver por qué el rendimiento tiene tanta importancia. Si la cuadrilla produce más metros cúbicos durante la misma jornada, el costo de mano de obra por unidad disminuye. Si produce menos, aumenta.
En un análisis real, el rendimiento debe determinarse considerando las condiciones efectivas de ejecución y no simplemente escogerse para obtener un precio determinado.
¿Cómo se considera la herramienta y el equipo?
Para completar nuestro ejemplo también debemos considerar los recursos utilizados para apoyar la ejecución del concreto.
Para simplificar el ejercicio, supongamos una participación de $38.25 de herramienta menor y $210.00 de equipo por metro cúbico.
Estos valores son ilustrativos. En un análisis real, la herramienta y el equipo deben determinarse de acuerdo con el procedimiento constructivo, las características del proyecto y la forma en que se utilizarán dichos recursos.
Por ejemplo, no tendría sentido asignar el mismo costo de equipo a todos los conceptos de concreto si las condiciones de colocación son diferentes. El volumen de trabajo, la distancia, el tipo de equipo, el tiempo de utilización y el rendimiento pueden modificar considerablemente su participación.
¿Cuál es el costo directo del concepto?
Ahora que tenemos los diferentes importes podemos integrarlos para conocer cuánto representan directamente los recursos necesarios para ejecutar un metro cúbico del concepto.
| Componente | Importe por m³ |
|---|---|
| Materiales | $2,371.30 |
| Mano de obra | $849.06 |
| Herramienta | $38.25 |
| Equipo | $210.00 |
| Costo directo | $3,468.61 |
Por lo tanto, bajo los datos utilizados en este ejercicio, el costo directo del concepto sería de $3,468.61 por metro cúbico.
Este resultado representa la suma de los recursos considerados directamente para ejecutar la unidad de trabajo.
Pero aquí debemos hacer una distinción importante: este costo directo no necesariamente es todavía el precio que deberá colocarse como precio unitario final en el presupuesto.
Dependiendo del esquema de integración utilizado, posteriormente pueden incorporarse costos indirectos, financiamiento, utilidad y otros cargos que correspondan.
Por eso, en un análisis profesional debemos saber exactamente qué representa cada cifra antes de utilizarla dentro de un presupuesto.
El objetivo del análisis no es obtener un número cualquiera, sino construir un costo que pueda explicarse, revisarse y relacionarse con las condiciones reales de ejecución del concepto.
¿Cómo calcular el costo de los materiales?
En un análisis de precio unitario, conocer el precio de compra de un material es solamente una parte del cálculo. Lo que realmente necesitamos determinar es cuánto de ese material se consume para ejecutar una unidad del concepto y cuánto representa económicamente ese consumo.
Por ejemplo, saber que un block cuesta $18 por pieza no nos permite conocer por sí solo cuánto representa el block dentro del precio de un metro cuadrado de muro. Primero necesitamos determinar cuántas piezas se utilizan para producir ese metro cuadrado y considerar, cuando corresponda, las pérdidas o desperdicios derivados del proceso constructivo.
La lógica puede expresarse de una manera sencilla:
Por lo tanto, el análisis de materiales requiere prestar atención principalmente a tres aspectos: consumo, precio y desperdicio.
Determinar el consumo por unidad de obra
El consumo representa la cantidad de material necesaria para ejecutar una unidad del concepto.
Para determinarlo correctamente se debe conocer el procedimiento constructivo, las dimensiones del elemento y las características del material utilizado.
Por ejemplo, si estamos analizando un muro de block de 15 × 20 × 40 cm, podemos determinar aproximadamente cuántas piezas son necesarias para cubrir un metro cuadrado de muro. Sin embargo, el resultado teórico no necesariamente será igual al consumo que finalmente utilizaremos en el análisis.
En la ejecución pueden existir cortes, piezas dañadas, ajustes, roturas o sobrantes. Por ello, el consumo debe representar de manera razonable lo que realmente será necesario para producir la unidad terminada.
Veamos un ejemplo sencillo.
Supongamos que, de acuerdo con las dimensiones del block y la junta considerada, se requieren 12.5 piezas por m² de muro.
Si cada pieza tiene un costo de $18.00, el costo teórico sería:
En este punto tenemos un costo de $225.00 por m², pero todavía debemos preguntarnos si el consumo teórico es suficiente para representar las condiciones reales del trabajo.
¿Cómo se considera el desperdicio de materiales?
El desperdicio representa una cantidad adicional que puede ser necesaria debido a las pérdidas normales que se presentan durante el manejo, corte, preparación, colocación o ejecución de determinados trabajos.
No todos los materiales tienen el mismo comportamiento. Una pieza de block puede romperse durante su manipulación, mientras que un material vendido a granel puede presentar pérdidas durante su almacenamiento o colocación. En otros casos, los cortes necesarios para adaptar el material a las dimensiones del proyecto generan sobrantes que no pueden aprovecharse completamente.
Por esta razón, el porcentaje de desperdicio no debe aplicarse de manera automática a todos los materiales.
Debe analizarse de acuerdo con el material, el procedimiento constructivo y las condiciones de ejecución.
Continuemos con nuestro ejemplo y supongamos un desperdicio ilustrativo del 5 %.
El consumo ajustado sería:
Por lo tanto, el costo considerado para los blocks sería:
Observa la diferencia: el costo pasó de $225.00 a $236.25 por m².
La operación matemática es muy sencilla, pero el dato importante es decidir si ese 5 % realmente representa una pérdida razonable para el material y las condiciones del trabajo.
¿Qué precio debe utilizarse para cada material?
Otro aspecto que puede modificar considerablemente un análisis es el precio utilizado para cada material.
En un presupuesto real, el costo debe corresponder a las condiciones de adquisición consideradas para el proyecto. No siempre será suficiente con consultar un precio publicado, ya que pueden existir diferencias por volumen de compra, proveedor, ubicación de la obra, condiciones de entrega, presentación del producto y fecha de cotización.
También es necesario verificar si el precio considerado incluye conceptos adicionales que puedan ser relevantes para el análisis.
Por ejemplo, un material puede tener un precio en el punto de venta, pero la obra encontrarse a una distancia considerable. Si el concepto contempla el suministro hasta el sitio, será necesario determinar cómo se está considerando el traslado dentro del presupuesto y evitar duplicar o excluir costos.
Esto demuestra por qué el precio de un insumo y el costo que realmente participa en un presupuesto no siempre son exactamente lo mismo.
Comprobar el consumo antes de cerrar el análisis
Antes de aceptar un consumo dentro de un precio unitario conviene realizar una comprobación sencilla: preguntarse si la cantidad calculada tiene sentido físicamente.
Si el análisis indica que se necesitan pocas piezas para construir un muro, una cantidad excesiva de concreto para una sección pequeña o un consumo de material que no coincide con las dimensiones del elemento, probablemente existe un error en las unidades, las dimensiones o el procedimiento utilizado.
Esta revisión es especialmente importante cuando se utilizan bases de datos, precios históricos o análisis anteriores como referencia.
Un análisis anterior puede servir como punto de partida, pero no debe copiarse sin comprobar que sus consumos corresponden al nuevo concepto.
| Elemento a revisar | Pregunta clave | Posible error |
|---|---|---|
| Consumo | ¿Cuánto material necesito por unidad? | Cantidad incorrecta |
| Desperdicio | ¿Existe una pérdida razonable? | Porcentaje arbitrario |
| Precio | ¿El costo corresponde a la obra? | Precio desactualizado |
| Unidad | ¿Las unidades son compatibles? | Error de conversión |
El costo de los materiales puede representar una parte importante del precio unitario, pero su análisis no consiste simplemente en buscar precios y multiplicarlos. La calidad del resultado depende de que el consumo, el desperdicio, el precio y las unidades sean coherentes entre sí.
Una vez que los materiales están correctamente analizados, el siguiente reto es determinar cuánto cuesta realmente la participación de la cuadrilla que ejecutará el trabajo. Y aquí aparece uno de los conceptos más importantes de los precios unitarios: el rendimiento de la mano de obra.
Recursos útiles para elaborar presupuestos de obra
Cuando se comienza a trabajar con precios unitarios, contar con material de consulta puede facilitar la revisión de conceptos, rendimientos, procedimientos constructivos y criterios utilizados en la elaboración de presupuestos.
Un buen recurso de consulta no sustituye el análisis técnico de una obra, pero sí puede servir como apoyo para comparar criterios, revisar conceptos y comprender mejor la estructura de los costos.
¿Cómo calcular la mano de obra en un precio unitario?
La mano de obra puede modificar de manera importante el resultado de un precio unitario, especialmente en aquellos conceptos donde la ejecución depende en gran medida del trabajo de una cuadrilla.
Para calcularla correctamente no basta con conocer cuánto gana cada trabajador. Es necesario relacionar la composición de la cuadrilla, el costo de sus integrantes y el rendimiento que puede alcanzar durante una jornada de trabajo.
En otras palabras, necesitamos convertir el costo de una jornada de trabajo en un costo correspondiente a una unidad específica de obra.
Por ejemplo, si una cuadrilla tiene un costo determinado por jornada y durante esa jornada puede ejecutar cierta cantidad de metros cuadrados de muro, podemos determinar cuánto de ese costo corresponde a cada metro cuadrado.
¿Qué es una cuadrilla de trabajo?
Una cuadrilla es el grupo de trabajadores que participa conjuntamente en la ejecución de una determinada actividad.
Su composición depende del trabajo que se realizará. Una cuadrilla de albañilería, por ejemplo, puede estar integrada por un oficial y uno o más ayudantes, mientras que otros trabajos pueden requerir operadores, peones, especialistas o personal con conocimientos específicos.
La composición de la cuadrilla tiene una relación directa con el rendimiento. No solamente importa cuánto cuesta cada trabajador individualmente, sino cómo funciona el grupo completo para producir una determinada cantidad de obra.
Por esta razón, al elaborar un precio unitario conviene analizar la cuadrilla como un conjunto y no únicamente como una lista de salarios.
| Personal | Cantidad | Costo por jornada | Subtotal |
|---|---|---|---|
| Oficial | 1 | $500.00 | $500.00 |
| Ayudante | 2 | $300.00 | $600.00 |
| Costo de la cuadrilla | 3 | $1,100.00 |
¿Cómo influye el rendimiento de la cuadrilla?
El rendimiento indica la cantidad de trabajo que una cuadrilla puede ejecutar durante un determinado periodo bajo las condiciones consideradas.
Supongamos que la cuadrilla anterior tiene un costo de $1,100 por jornada y que su rendimiento para determinado concepto es de 10 m² por jornada.
En ese caso, el costo de mano de obra correspondiente a un metro cuadrado sería:
Aplicando los datos del ejemplo:
Por lo tanto, la mano de obra representa $110.00 por cada metro cuadrado del concepto analizado.
Si la misma cuadrilla mantuviera el mismo costo pero pudiera producir 12 m² durante la jornada, el costo por unidad disminuiría. Si solamente pudiera producir 8 m², aumentaría.
Esto permite entender por qué el rendimiento es uno de los datos que más cuidado requiere dentro de un análisis de precios unitarios.
¿Cómo se determina un rendimiento de mano de obra?
El rendimiento no debería elegirse simplemente porque aparece en otro presupuesto. Para establecerlo es necesario considerar el tipo de trabajo, las condiciones de ejecución, la experiencia de la cuadrilla, el procedimiento constructivo y las condiciones particulares de la obra.
En algunos casos puede recurrirse a rendimientos históricos obtenidos de trabajos similares. También pueden utilizarse referencias técnicas o información proveniente de obras anteriores, siempre que se revise si las condiciones son comparables.
Incluso en una misma obra el rendimiento puede cambiar. Una actividad realizada en un área de fácil acceso puede tener una productividad diferente a otra ejecutada en una zona reducida, con interferencias, dificultades de acceso o condiciones que obliguen a trabajar con mayor cuidado.
Por eso, utilizar un rendimiento de manera automática puede generar un precio unitario que aparentemente está bien calculado, pero que en la práctica no representa el costo real de ejecución.
¿Qué es el FASAR y por qué aparece en los precios unitarios?
Cuando se analiza la mano de obra para un presupuesto, es importante distinguir entre el salario que recibe directamente el trabajador y el costo que representa para el contratista.
Además del salario, existen prestaciones y obligaciones asociadas a la relación laboral que deben considerarse de acuerdo con el esquema de costos utilizado. Para incorporar estos conceptos dentro del análisis se utiliza el Factor de Salario Real (FASAR).
El FASAR permite relacionar el salario base con el costo real de la mano de obra considerando los factores correspondientes a prestaciones y obligaciones laborales.
De manera simplificada, podemos representar su aplicación así:
Por ejemplo, si para efectos exclusivamente ilustrativos se tiene un salario base de $400 por jornada y un FASAR de 1.35, el costo considerado sería:
El valor utilizado en un presupuesto real debe obtenerse mediante el procedimiento y las condiciones laborales que correspondan al proyecto; el factor del ejemplo no debe interpretarse como un FASAR universal.
Este punto es importante porque utilizar solamente el salario nominal puede hacer que el costo de mano de obra quede subestimado.
¿Cómo comprobar que la mano de obra está correctamente calculada?
- La cuadrilla corresponde al procedimiento constructivo.
- Las categorías y cantidades de trabajadores son razonables.
- Los salarios utilizados están actualizados.
- El FASAR corresponde al esquema de cálculo utilizado.
- El rendimiento es compatible con las condiciones de ejecución.
- La unidad del rendimiento coincide con la unidad del concepto.
- El costo obtenido puede compararse con experiencias de trabajos similares.
La revisión final debe buscar principalmente una cosa: que el costo calculado tenga sentido frente a la forma en que realmente se ejecutará el trabajo.
Un rendimiento excesivamente alto puede hacer que el costo de mano de obra parezca atractivo en el papel, pero difícilmente podrá cumplirse durante la ejecución. Por el contrario, un rendimiento demasiado bajo puede incrementar innecesariamente el precio y afectar la competitividad del presupuesto.
Por eso, la mano de obra debe analizarse desde dos perspectivas: cuánto cuesta la cuadrilla y cuánto trabajo puede producir.
Esta relación es la que permite convertir el costo de una jornada en el costo de una unidad de obra.
¿Qué papel tienen la herramienta, el equipo y la maquinaria?
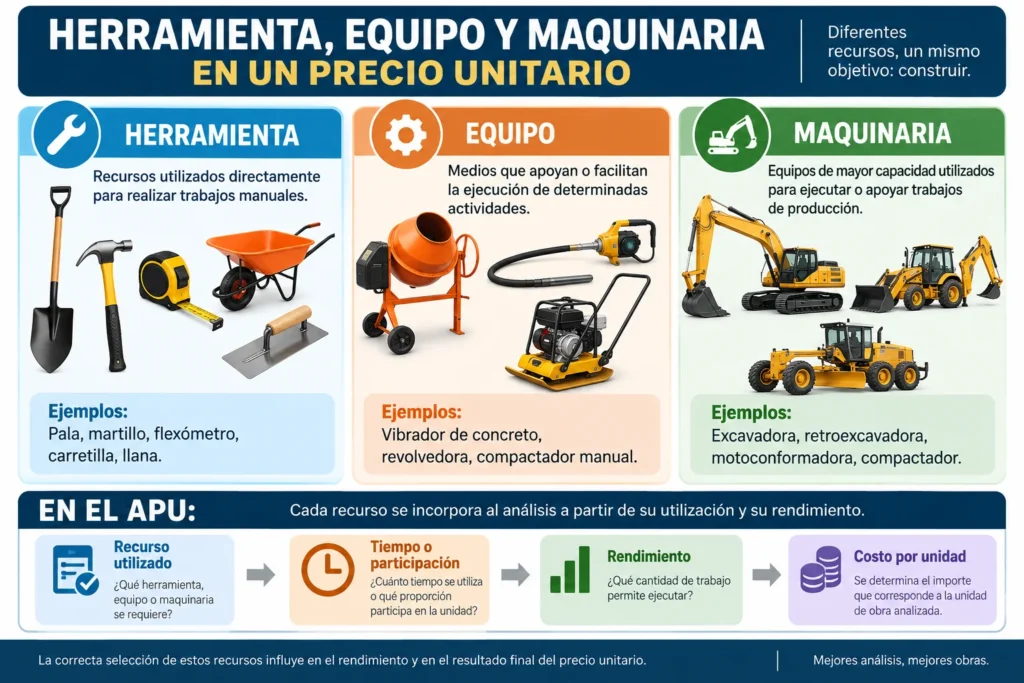
No todos los conceptos de obra requieren los mismos medios para ejecutarse. Algunas actividades pueden realizarse principalmente con herramientas manuales, mientras que otras necesitan equipos específicos o maquinaria pesada.
Aunque en un presupuesto estos recursos pueden aparecer dentro del mismo análisis, no representan exactamente lo mismo ni tienen la misma forma de participar en el costo.
Una herramienta puede ser utilizada directamente por el trabajador para realizar una actividad; un equipo puede proporcionar apoyo mecánico o facilitar determinada operación; y una maquinaria puede constituir uno de los principales medios de producción de un concepto.
La diferencia es importante porque el recurso seleccionado también influye en el rendimiento y, por consecuencia, en el costo por unidad de obra.
¿Cómo se calcula el costo del equipo y la maquinaria?
Cuando una actividad requiere equipo o maquinaria, su participación debe relacionarse con el tiempo que realmente necesita para producir una unidad de trabajo.
Por ejemplo, si una excavadora tiene un costo de utilización de $1,200 por hora y durante una determinada actividad se requieren 0.20 horas de excavadora por cada metro cúbico, la participación de la maquinaria sería:
En este caso, la maquinaria aporta $240 por cada metro cúbico del concepto.
La misma lógica puede aplicarse a otros equipos. Lo importante es determinar cuánto tiempo o qué participación del recurso corresponde a la unidad de obra que estamos analizando.
¿Más maquinaria significa un menor precio unitario?
No necesariamente.
Incorporar una máquina puede aumentar considerablemente la productividad, pero también introduce un costo que debe justificarse mediante el trabajo que puede realizar.
Por ejemplo, utilizar maquinaria para una actividad de gran volumen puede resultar conveniente porque permite ejecutar mucho más trabajo en menor tiempo. Sin embargo, para un volumen pequeño o en un espacio con acceso limitado, el costo de movilizar y operar esa maquinaria podría no ser conveniente.
Por eso, la selección del equipo debe estar relacionada con el volumen de trabajo, las condiciones del sitio, el rendimiento esperado y el costo de utilización.
Esto también explica por qué dos análisis de un mismo concepto pueden presentar diferencias importantes aunque utilicen los mismos materiales.
| Recurso | Pregunta que debemos responder | Ejemplo |
|---|---|---|
| Herramienta | ¿Qué herramientas requiere el trabajador? | Pala, llana, martillo |
| Equipo | ¿Qué equipo facilita la actividad? | Vibrador, revolvedora |
| Maquinaria | ¿Qué máquina participa en la producción? | Excavadora, motoconformadora |
La herramienta, el equipo y la maquinaria deben incorporarse al análisis porque forman parte del procedimiento mediante el cual se ejecuta el concepto, pero su participación no debe estimarse de manera arbitraria.
En cada caso es necesario relacionar el recurso con el tiempo de utilización y con el rendimiento que puede alcanzar.
Esto nos lleva a una idea fundamental para elaborar precios unitarios: un recurso solamente tiene sentido dentro del análisis cuando podemos justificar por qué se utiliza, cuánto participa y qué cantidad de trabajo permite ejecutar.
Con esto ya tenemos analizados los principales elementos que intervienen directamente en la ejecución. Ahora debemos pasar a aquellos gastos que permiten que la obra funcione, aunque no puedan asignarse directamente a un solo concepto.
Ahí entran los costos indirectos.
¿Qué son los costos indirectos y cómo afectan al precio unitario?
Hasta este punto hemos analizado los recursos que participan directamente en la ejecución de un concepto. Sin embargo, una obra necesita mucho más que materiales, trabajadores, herramientas y maquinaria para poder funcionar.
También existen gastos relacionados con la administración, organización y operación general de la obra. Por ejemplo, puede ser necesario mantener una oficina de campo, contratar servicios, utilizar instalaciones provisionales, disponer de personal administrativo o realizar actividades de supervisión y control.
Estos gastos son necesarios para desarrollar el proyecto, pero no siempre es posible asignarlos directamente a un solo concepto del catálogo.
A este grupo se le conoce como costos indirectos.
Una manera sencilla de entenderlos es imaginar una obra en la que existen cientos de conceptos diferentes.
Sería complicado determinar cuánto de la renta de una oficina, cuánto del servicio de internet, cuánto de determinados gastos administrativos o cuánto de algunos servicios generales corresponde exactamente a cada metro cúbico de concreto, cada metro cuadrado de muro o cada metro lineal de tubería.
En lugar de intentar asignar individualmente cada gasto a cada concepto, estos costos pueden distribuirse mediante el procedimiento establecido para la integración del presupuesto.
Por eso, los costos indirectos tienen una característica importante:
Son necesarios para que la obra pueda ejecutarse, pero no forman parte directamente de la producción física de una unidad específica de trabajo.
¿Qué gastos pueden formar parte de los costos indirectos?
- Oficinas e instalaciones provisionales.
- Servicios de agua, energía eléctrica o comunicación.
- Personal administrativo relacionado con la obra.
- Gastos de supervisión y control administrativo.
- Equipo y mobiliario de oficina.
- Seguridad y vigilancia.
- Papelería y consumibles.
- Algunos gastos de transporte y operación general.
- Servicios auxiliares necesarios para la administración de los trabajos.
La composición exacta dependerá de las características del proyecto y del sistema utilizado para elaborar el presupuesto. No todos los gastos anteriores necesariamente estarán presentes en todas las obras, ni todos deberán tratarse de la misma manera.
Por ejemplo, una obra pequeña puede requerir una estructura administrativa muy diferente a la de una carretera de varios kilómetros. En una obra de infraestructura pueden existir campamentos, oficinas de campo, vehículos, comunicaciones y otros recursos cuya participación económica sea considerable.
Por esta razón, los costos indirectos deben analizarse de acuerdo con las condiciones reales del proyecto, y no simplemente aplicar un porcentaje tomado de otro presupuesto sin revisar de dónde proviene.
¿Cómo se incorporan los costos indirectos?
En muchos presupuestos los costos indirectos se determinan mediante un porcentaje calculado a partir de los gastos indirectos que se espera que genere la ejecución de la obra.
Para obtener ese porcentaje primero es necesario estimar los gastos correspondientes y relacionarlos con la base de costo que establezca el procedimiento de integración utilizado.
La lógica general puede representarse así:
Una vez obtenido el porcentaje, puede aplicarse de acuerdo con la metodología correspondiente.
Por ejemplo, si para efectos ilustrativos se determina un porcentaje de indirectos del 8 % y la base sobre la que se aplica es de $100,000, la cantidad correspondiente sería:
El ejemplo únicamente muestra la mecánica matemática. El porcentaje real debe surgir del análisis de los gastos indirectos del proyecto y de la metodología aplicable, no de un valor elegido arbitrariamente.
¿Cuál es la diferencia entre un costo directo y uno indirecto?
| Característica | Costo directo | Costo indirecto |
|---|---|---|
| Relación con el trabajo | Directamente relacionado con la ejecución | Relacionado con la operación general |
| Ejemplo | Cemento utilizado en concreto | Oficina de campo |
| Otro ejemplo | Mano de obra de una cuadrilla | Servicios administrativos |
| Maquinaria | Excavadora utilizada en una excavación | Vehículo de uso administrativo |
| Asignación | Puede relacionarse con una unidad de obra | Generalmente se distribuye mediante el método establecido |
| Impacto | Forma parte del costo directo del concepto | Incrementa el costo necesario para desarrollar la obra |
La diferencia puede parecer sencilla, pero tiene una consecuencia importante al elaborar presupuestos.
Si se confunden ambos tipos de costo, existe el riesgo de duplicar gastos o dejarlos fuera del análisis.
Por ejemplo, si determinado recurso ya fue considerado directamente dentro de un concepto, no debería volver a incorporarse de manera indirecta sin una justificación. Del mismo modo, si existe un gasto necesario para mantener funcionando la obra y no se contempla en ninguna parte del presupuesto, el costo puede quedar subestimado.
La correcta clasificación permite saber qué se está pagando, dónde se está considerando y cómo debe distribuirse dentro del presupuesto.
Los costos indirectos también ayudan a explicar por qué dos empresas pueden presentar precios diferentes para ejecutar exactamente el mismo concepto, incluso cuando sus materiales y salarios sean similares.
La estructura administrativa, el tamaño de la obra, la duración de los trabajos, la ubicación, los servicios requeridos y la organización necesaria para ejecutar el proyecto pueden modificar los gastos indirectos.
Por ello, un porcentaje de indirectos utilizado en una obra anterior no necesariamente será adecuado para una obra nueva.
El análisis debe responder a las condiciones particulares del proyecto.
Hasta aquí ya hemos separado dos partes importantes de la estructura económica de una obra: los costos directamente relacionados con la ejecución de los conceptos y los gastos necesarios para operar y administrar el proyecto.
Pero todavía falta una parte fundamental para entender cómo se llega al precio que finalmente se presenta en un presupuesto: la utilidad y los demás cargos que pueden intervenir en la integración final.
¿Dónde entran la utilidad y otros cargos en un precio unitario?
Hasta este punto hemos visto cómo se determina el costo de los recursos y cómo pueden incorporarse los costos indirectos. Sin embargo, el costo de ejecutar una obra no necesariamente representa el precio que un contratista presentará dentro de su propuesta.
Para llegar al precio final pueden incorporarse otros componentes, entre ellos la utilidad y, cuando corresponda de acuerdo con el esquema utilizado, el financiamiento y otros cargos aplicables.
La utilidad representa el margen económico que el contratista considera por ejecutar los trabajos y asumir las responsabilidades, riesgos y obligaciones relacionadas con el proyecto.
Por su parte, el financiamiento puede representar el costo asociado a la necesidad de utilizar recursos financieros durante la ejecución de la obra, dependiendo de las condiciones del contrato y de la metodología utilizada para integrar el presupuesto.
Por ello, es importante distinguir entre costo directo, costo con indirectos y precio final. No necesariamente son sinónimos.
| Etapa | ¿Qué representa? |
|---|---|
| Costo directo | Recursos directamente relacionados con la ejecución |
| Costos indirectos | Gastos necesarios para operar y administrar la obra |
| Financiamiento | Costo financiero que corresponda |
| Utilidad | Margen considerado por el contratista |
| Precio final | Resultado de integrar los componentes aplicables |
La forma exacta de integrar estos componentes depende del tipo de presupuesto y de las condiciones bajo las cuales se ejecutará la obra. Por eso, no existe un único porcentaje de utilidad, indirectos o financiamiento que pueda aplicarse indistintamente a cualquier proyecto.
Lo importante es comprender la lógica: el precio que aparece finalmente en un catálogo de conceptos debe tener detrás un análisis que permita justificar cómo se obtuvo.
Errores comunes al elaborar un precio unitario
Un precio unitario puede presentar errores aunque las operaciones matemáticas estén correctamente realizadas. En muchas ocasiones el problema se encuentra en los datos utilizados para realizar el análisis.
- Utilizar precios de materiales que ya no corresponden a la fecha del presupuesto.
- Copiar un análisis anterior sin comprobar las condiciones de la nueva obra.
- Utilizar rendimientos poco realistas.
- Ignorar desperdicios o considerarlos sin justificación.
- Confundir unidades de medida.
- Integrar una cuadrilla que no corresponde al procedimiento constructivo.
- Omitir herramienta, equipo o maquinaria necesarios.
- Aplicar porcentajes sin conocer qué representan.
- Duplicar costos que ya fueron considerados en otro componente.
- No revisar que el resultado tenga sentido desde el punto de vista constructivo.
Uno de los errores más frecuentes es pensar que un análisis es correcto únicamente porque la suma da bien.
En realidad, primero deben ser correctos los datos y posteriormente las operaciones. Un análisis con cantidades equivocadas puede producir un resultado matemáticamente perfecto, pero técnicamente incorrecto.
Por eso, antes de aprobar un precio unitario conviene preguntarse no solamente “¿está bien calculado?”, sino también “¿representa realmente cómo se ejecutará este trabajo?”.
¿Precio unitario y presupuesto de obra son lo mismo?
No. Aunque están directamente relacionados, un precio unitario y un presupuesto de obra cumplen funciones diferentes.
El precio unitario determina cuánto representa una unidad de un concepto de trabajo. El presupuesto, en cambio, reúne todos los conceptos necesarios para ejecutar el proyecto y los relaciona con sus respectivas cantidades de obra.
Por ejemplo, si un concepto tiene un precio unitario de $3,500 por m³ y el proyecto requiere 50 m³, el presupuesto utiliza ambos datos para determinar el importe correspondiente.
Así, podemos decir que los precios unitarios son uno de los componentes fundamentales con los que se construye un presupuesto de obra.
Un presupuesto puede contener cientos o incluso miles de conceptos, y cada uno puede requerir su propio análisis.
¿Quieres ver cómo se integra un presupuesto completo?
Ahora que conoces la diferencia entre un precio unitario y un presupuesto de obra, puedes ver cómo estos conceptos se aplican a un proyecto completo. En nuestro artículo “¿Cuánto cuesta construir una casa en México?” encontrarás un desglose de los principales costos que intervienen en una obra y los factores que pueden modificar su presupuesto.
¿Se puede elaborar un precio unitario en Excel?
Sí. Excel puede ser una herramienta muy útil para elaborar, revisar y actualizar análisis de precios unitarios, especialmente cuando se necesita trabajar con una gran cantidad de conceptos y recursos.
Una estructura básica puede contener campos como:
| Campo | Función |
|---|---|
| Clave | Identificar el concepto o recurso |
| Descripción | Indicar qué se está analizando |
| Unidad | Definir la unidad de medida |
| Recurso | Identificar material, mano de obra o equipo |
| Cantidad | Registrar el consumo o participación |
| Precio | Indicar el costo del recurso |
| Importe | Obtener la participación económica |
| Rendimiento | Relacionar producción y recursos |
La ventaja de utilizar una hoja de cálculo es que muchas operaciones pueden automatizarse. Si se modifica el precio de un material, por ejemplo, las fórmulas pueden actualizar automáticamente los importes relacionados con ese recurso.
Sin embargo, Excel solamente es una herramienta. Una hoja perfectamente diseñada no corrige un consumo incorrecto, un rendimiento mal estimado o un precio que no corresponde a la obra.
La calidad del análisis depende principalmente de la información y de los criterios utilizados.
¿Cómo saber si un precio unitario está bien elaborado?
☑ El concepto y su unidad están correctamente definidos.
☑ Los recursos corresponden al procedimiento constructivo.
☑ Los consumos de materiales son razonables.
☑ Los desperdicios están justificados.
☑ Los rendimientos son realistas.
☑ La cuadrilla corresponde al trabajo.
☑ Los precios utilizados son adecuados y están actualizados.
☑ El equipo y la maquinaria están correctamente considerados.
☑ Las unidades y conversiones fueron revisadas.
☑ Los componentes adicionales fueron integrados correctamente.
☑ El resultado es coherente con las condiciones de la obra.
Un buen precio unitario comienza con un buen análisis
El precio unitario es mucho más que una cifra dentro de un presupuesto. Es el resultado de analizar cómo se ejecutará un trabajo y convertir los recursos necesarios para realizarlo en un costo por unidad.
Materiales, mano de obra, rendimientos, herramienta, equipo, maquinaria, costos indirectos y los demás componentes aplicables deben analizarse de manera ordenada y coherente con las condiciones del proyecto.
La parte matemática del proceso puede ser relativamente sencilla; lo realmente importante es utilizar datos correctos y entender el proceso constructivo que existe detrás de cada concepto.
Un buen análisis permite conocer de dónde proviene cada costo, detectar errores antes de que lleguen al presupuesto y tomar mejores decisiones durante la planeación y ejecución de una obra.
Por eso, aprender a elaborar precios unitarios no significa solamente aprender a llenar una tabla. Significa aprender a entender económicamente cada actividad que forma parte de una obra.